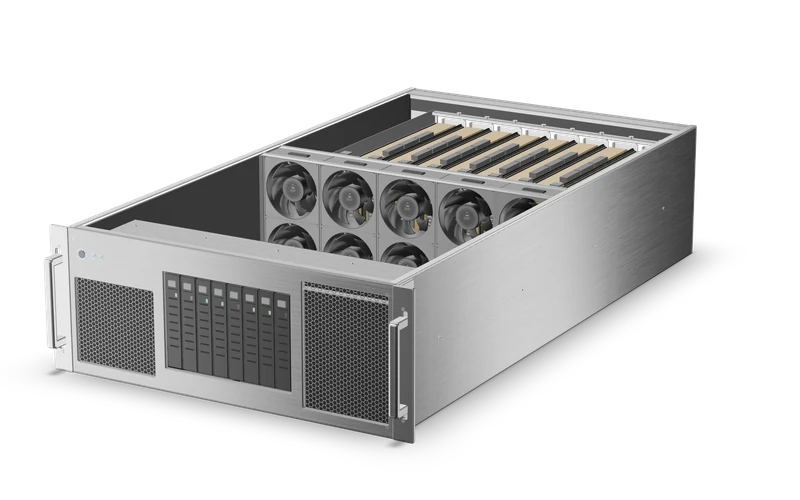
注文から最初の 1 か月まで。
あなたが買う。
GPU、メモリ、ストレージを選ぶだけ。一度の支払いでマシンの代金は完了し、残高は残りません。8× H200 NVL · $329,032
8× H200 NVL · $329,032
当社が組み立て、ラックへ。
オレゴン州で手組みします。電力網は約 90% がカーボンフリー。48 時間のストレステストを経てラックへ。通常、ご注文から 6〜8 週間です。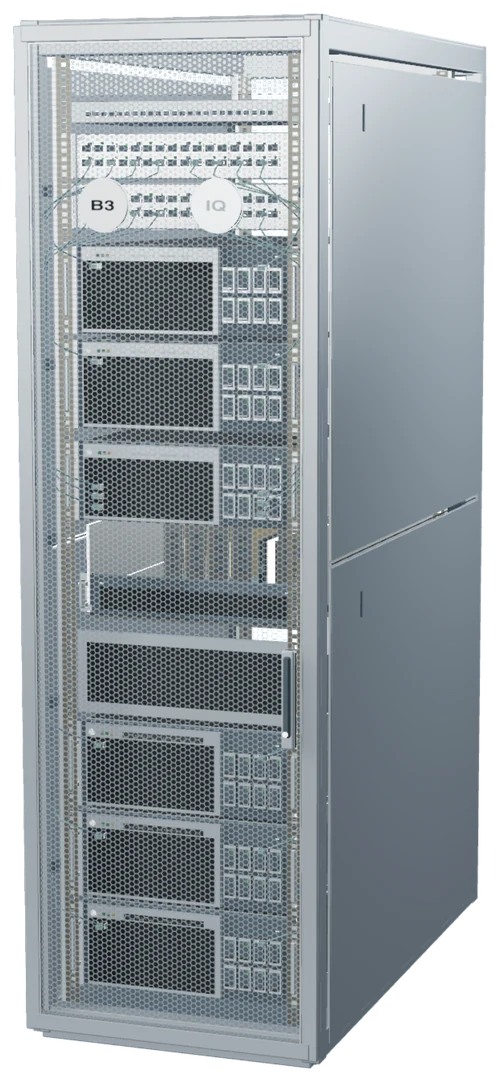
収益化するか、専有で使うか。
切り替えのご希望は、お知らせいただくだけです。1台のマシン。あなたのクラウド。
概念図・施設の設計図ではありませんあなたのマシン検収済み・あなたの所有物アカウントのAPIキーは、そのアカウントのマシンにのみ接続します。専用運用では、あなたのワークロードだけを実行します。
運用方法の説明図です。変更は実行中の処理が終了してから当社チームが行います。稼ぎは、すべて見える。
どちらの費用も稼ぎから差し引かれます。閑散月に不足が出た場合は、その差額のみをご請求します。
H200 NVL を構成収益の 15%
- 契約獲得
- 需要マッチング
- ルーティング
- 請求
- SLA
- マーケットプレイス運営と支払い
マネージドホスティング
- 電力と冷却
- オレゴン州のラックスペース
- 24時間365日の監視とオンコール対応
- 物理セキュリティ
- マシン保険
- リモートハンド作業
- ネットワークと帯域幅
現在のクリアリングレートと当社がモデル化した稼働率での 1 か月を、縮尺どおりに描いています。回収期間はレートが毎年下がる前提で、収益は需要次第であり保証されるものではありません。
8× H200 NVL$329,032回収期間 約 84 か月 (レート下落を反映)
お支払い額マネージドホスティング - 稼ぎ
- $14,296
- 収益の 15%
- minus $2,144
- あなたの 85%マネージドホスティング控除前
- $12,152
- マネージドホスティング
- minus $3,800
お支払い額$
/mo コントロールはあなたの手に:自分のワークロードを動かすことも、そもそも収益化するかどうかを決めることもできます。収益化は選択肢であって、義務ではありません。
収益の 15%
- 契約獲得
- 需要マッチング
- ルーティング
- 請求
- SLA
- マーケットプレイス運営と支払い
マネージドホスティング
- 電力と冷却
- オレゴン州のラックスペース
- 24時間365日の監視とオンコール対応
- 物理セキュリティ
- マシン保険
- リモートハンド作業
- ネットワークと帯域幅
8× H200 NVL · $329,032
8× H200 NVL · $329,032
現在のクリアリングレートと当社がモデル化した稼働率での 1 か月を、縮尺どおりに描いています。回収期間はレートが毎年下がる前提で、収益は需要次第であり保証されるものではありません。
1台のマシン。あなたのクラウド。
概念図・施設の設計図ではありませんマシンを組み立て、負荷試験を行います。試験、ラック設置、稼働を確認して検収した時点で所有権が移転します。
運用方法の説明図です。変更は実行中の処理が終了してから当社チームが行います。サーバーレス推論とマネージド学習は別途計画中です。この所有プランには含まれません。
借りれば、最後に何も残りません。 所有すれば、マシンが残ります。
B3IQ のマシンを所有する場合と、フロンティアモデル API およびクラウドレンタルとの比較
フロンティアモデル API | クラウドレンタル | B3IQ で所有 | |
|---|---|---|---|
| 資産を所有できる | いいえ | いいえ | はい |
| プライベート推論 | いいえ | 限定的 | はい |
| アイドル時に稼ぐ | いいえ | いいえ | ラック機で、選べば |
| 運用するのは | プロバイダー | あなた | B3IQ |
| 支払うもの | トークン単位、いつまでも | GPU 時間単位、いつまでも | ハードウェアとホスティング |
レンタル購入。
対象機種限定第 1 期の枠はすべて確定済みです。 一括購入は通常どおりお申し込みいただけます。
レンタル購入は通話でお手続きします。
税務上の観点。
設備を購入したので、減価償却できます。
購入価格の全額が減価償却の基礎となり、100% ボーナス償却が適用される場合があります。
マシンを完全に所有しているため、供用開始年度において 購入価格の全額が減価償却の基礎 となります。米国連邦税法は現在、適格設備について §168(k) に基づく 100% ボーナス償却 を認めており、状況によっては代わりに Section 179 の一括損金算入 が適用される場合もあります。控除は実際に所得がある場合にのみ価値を持ちます:給与所得とは相殺されず、使い切れなかった分は一般に繰り越され、後にマシンを簿価を上回る価格で売却した場合、償却額が通常所得として回収(リキャプチャ)されることがあります。
§168(k) と Section 179 のわかりやすい解説これは税務アドバイスではありません。会計士にご相談ください。